


Electrical Digital Twin Market Size and Overview
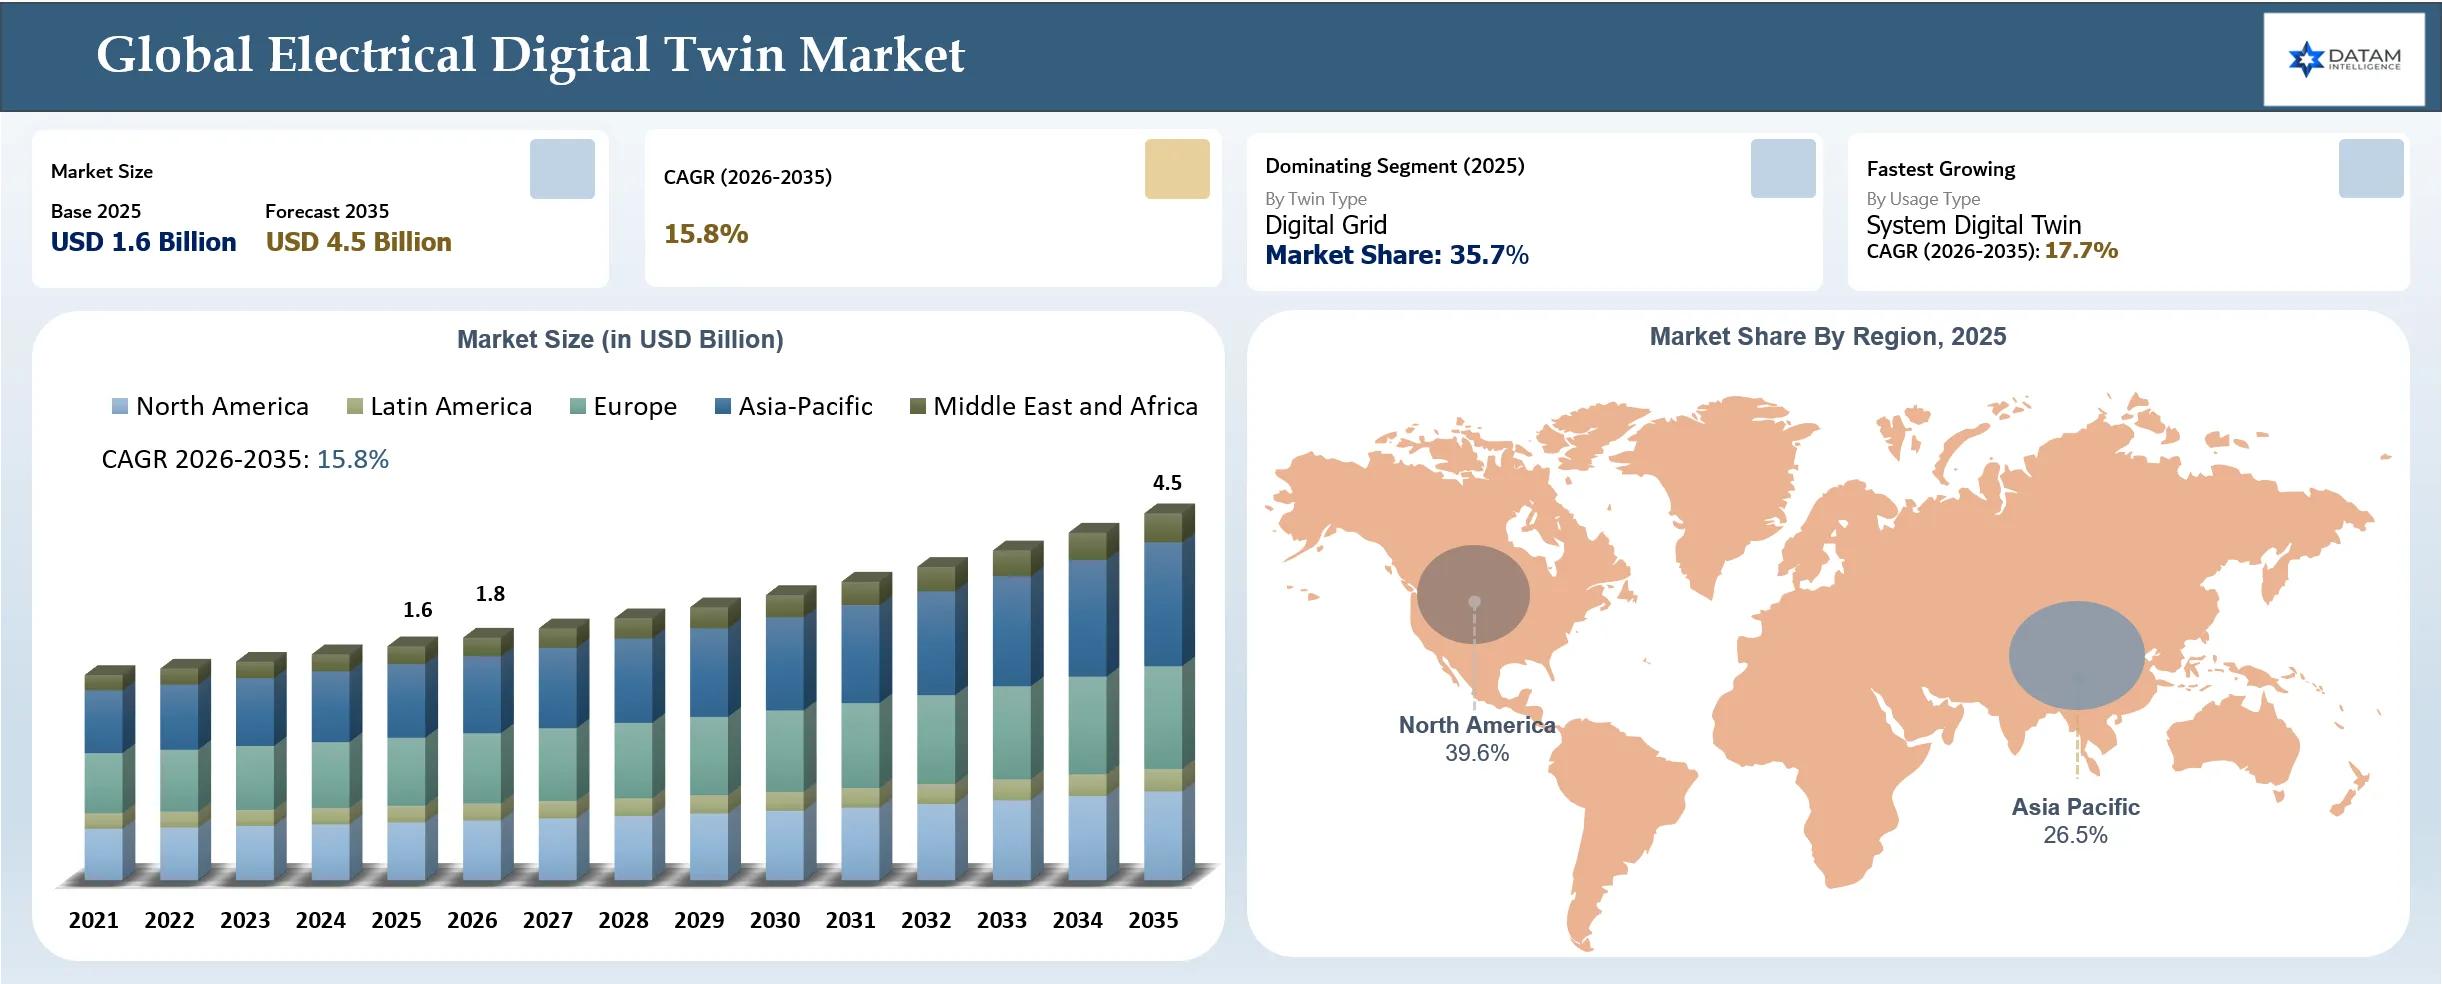
The global electrical digital twin market was valued at US$1.6 billion in 2025 and is projected to reach US$4.5 billion by 2035, growing at a CAGR of 15.8% during 2026–2035. The global electrical digital twin market is driven by the rapid modernization and digitalization of power grids, increasing integration of renewable energy and distributed energy resources, rising electricity demand from data centers and electrification, growing adoption of predictive asset maintenance, and the need for real-time power system simulation, monitoring, and operational optimization.
The IEA estimates global annual grid investment needs to increase from around US$400 billion currently to approximately US$600 billion by 2030, while more than 2,500 GW of renewable, storage, and large-load projects remain in grid connection queues. This expansion is driving utilities to adopt electrical digital twins for network modeling, asset monitoring, grid planning, and simulation, enabling utilities to assess infrastructure changes and optimize operations before physical deployment.
Furthermore, market players are expanding electrical digital twin capabilities to integrate real-time grid data with engineering-grade simulation for advanced power system analysis. This is supporting applications such as contingency analysis, protection coordination, and safer electrical operations. For instance, in March 2026, Schneider Electric and ETAP launched a physics-based digital twin solution for utilities and critical infrastructure, integrating real-time grid data with engineering-grade electrical simulation to support contingency analysis, protection coordination, and safer switching operations.
Public-Sector and Utility Digitalization Initiatives Supporting Advanced Electricity Grid Digital Twin Applications
Government-backed grid digitalization programs are creating opportunities for electrical digital twin solutions by supporting large-scale digital modeling and simulation of electricity networks. These initiatives can expand demand for grid data integration, network modeling, simulation, and digital twin platforms. For instance, in January 2024, the European Commission launched the TwinEU project with a total budget of approximately US$28.0 million, including US$22.1 million in EU funding, to develop a pan-European digital twin based on interconnected local electricity-system twins.
Government and utility programs are creating demand for solutions that can model future electricity demand and evaluate network reinforcement requirements. For instance, in January 2026, National Grid launched Triton, a digital twin and data-visualization platform developed with Atos to model future electricity demand and network scenarios. The tool is expected to reduce the time required for network reinforcement analysis by 70%, creating opportunities for digital-twin solutions supporting grid planning and infrastructure investment.
Electrical Digital Twin Market Strategic Takeaways
- North America held the largest regional market share, accounting for approximately 39.6% of the global electrical digital twin market in 2025, supported by advanced grid infrastructure, digitalization investments, utility modernization programs, and strong presence of electrical and software technology providers.
- Digital Grid held the largest market share, accounting for approximately 35.7% of the global Electrical Digital Twin Market in 2025, supported by increasing grid modernization, smart-grid deployment, real-time monitoring, and growing demand for improved power-system reliability and asset management.
- System digital twin is projected to be the fastest-growing usage type in the global electrical digital twin market, registering an estimated CAGR of 17.7% during 2026–2035, driven by increasing adoption of integrated grid simulation, system-level optimization, predictive analytics, and real-time operational management.
- AI and real-time analytics are reshaping electrical digital twins, enabling utilities and grid operators to combine live asset data with predictive models for faster fault detection, maintenance planning, and operational decisions.
- Renewable energy and distributed energy resources are expanding digital twin applications, as utilities require more accurate simulation and visibility to manage variable generation, grid congestion, storage, and changing power-flow patterns.
Electrical Digital Twin Market Industry Trends and Strategic Insight
- Utilities are shifting from static grid models toward real-time digital twins that integrate SCADA, IoT, smart-meter, and sensor data, enabling continuous monitoring of power flows, equipment conditions, and network changes while expanding digital twin use into operational grid management.
- AI and machine learning are being integrated into electrical digital twin platforms to improve fault detection, asset-health assessment, predictive maintenance, and load forecasting, enabling utilities to process large volumes of operational data and identify potential equipment issues earlier.
- Rising deployment of solar, wind, battery storage, and distributed energy resources is increasing grid complexity, driving digital twin adoption for simulating variable generation, power flows, storage behavior, renewable integration, and grid congestion.
- Transmission and distribution operators are increasingly using digital twins for grid planning, including future electricity demand modeling, contingency analysis, network reinforcement, and infrastructure scenario simulation before physical deployment.
- Interoperability and cybersecurity are becoming key requirements as digital twins connect SCADA, GIS, IoT, asset-management, and other operational systems, driving demand for secure data exchange, standardized data models, and integrated cloud-edge platforms.
Electrical Digital Twin Market Scope
| Metrics | Details | |
| 2025 Market Size | USD 1.6 Billion | |
| 2035 Projected Market Size | USD 4.5 Billion | |
| CAGR (2026-2035) | 15.8% | |
| Largest Market | North America | |
| Fastest Growing Market | Asia-Pacific | |
| By Twin Type | Digital Gas & Steam Power Plant, Digital Wind Farm, Digital Grid, Digital Hydropower Plant, Others | |
| By Usage Type | Product Digital Twin, Process Digital Twin, System Digital Twin | |
| By Deployment | Cloud, On-Premises | |
| By Application | Asset Performance Management, Business & Operations Optimization, Power System Planning & Simulation, Design & Engineering, Others | |
| By End-User | Electric Utilities, Grid Infrastructure Operators, Others | |
| By Region | North America | U.S., Canada, Mexico |
| Europe | Germany, United Kingdom, France, Italy, Spain, Netherlands, Switzerland, Sweden, Norway, Denmark, Belgium, Poland, Austria, Ireland, Portugal, Greece, Finland, and Rest of Europe. | |
| Asia-Pacific | China, Japan, India, South Korea, Australia, New Zealand, Singapore, Malaysia, Thailand, Indonesia, Vietnam, Philippines, Taiwan, and Rest of Asia Pacific. | |
| Latin America | Brazil, Argentina, Rest of Latin America | |
| Middle East and Africa | UAE, Saudi Arabia, South Africa, Israel, Türkiye, Rest of Middle East and Africa | |
| Report Insights Covered | Competitive Landscape Analysis, Company Profile Analysis, Market Size, Share, Growth | |
Electrical Digital Twin Market Disruption Analysis
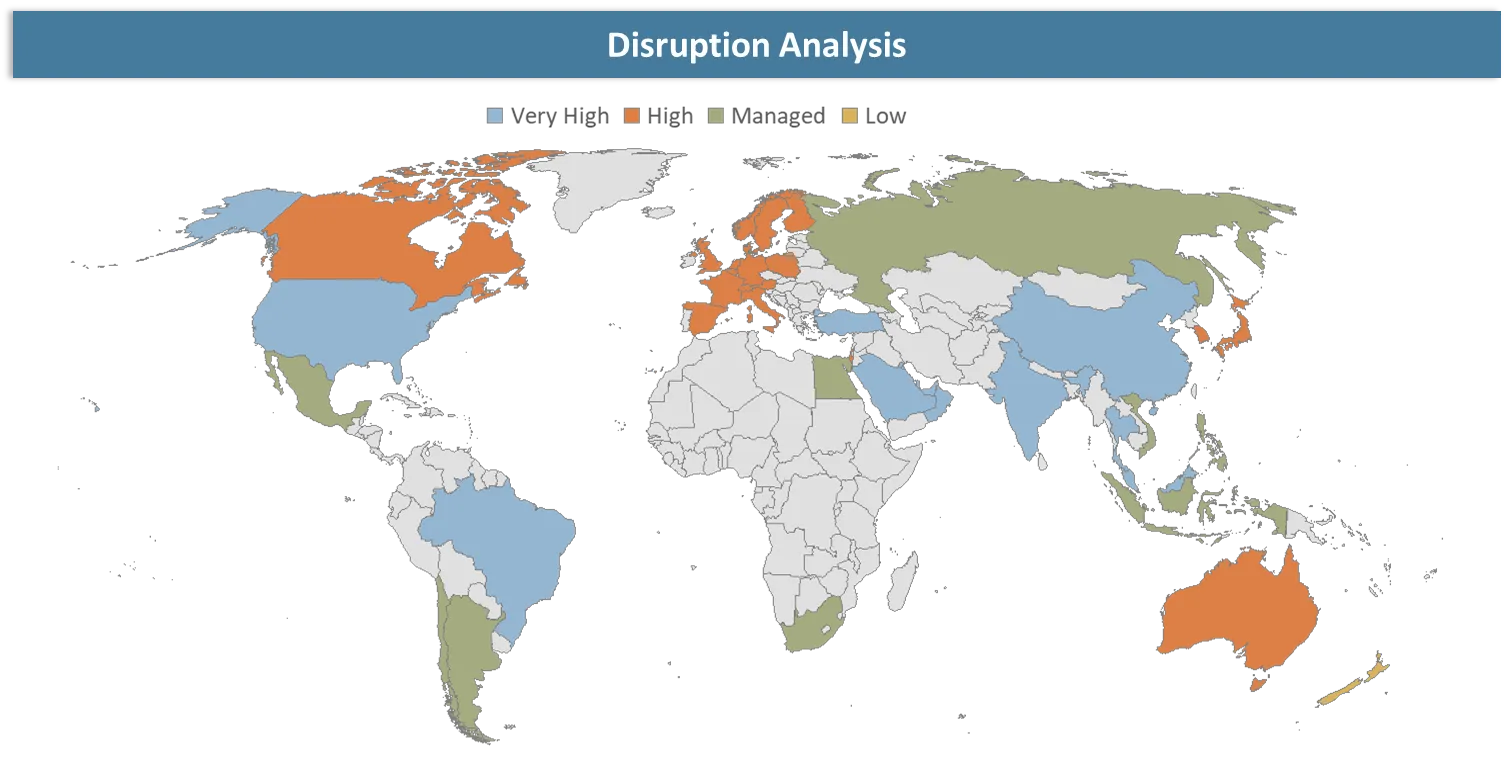
Transformation of Electricity Grid Planning and Operations Through Real-Time Digital Twins and AI-Enabled Simulation
The electrical digital twin market is undergoing a shift from static digital models toward real-time, continuously updated virtual representations of electrical assets and power networks. Utilities and grid operators are increasingly integrating IoT sensors, smart meters, SCADA data, cloud platforms, edge computing, and AI to create more dynamic digital twins capable of monitoring actual grid conditions. This is changing demand from basic visualization and asset modeling toward advanced capabilities such as real-time simulation, fault detection, predictive maintenance, power-flow optimization, and scenario analysis.
The market is also being influenced by the rapid expansion of renewable energy, distributed energy resources, energy storage, data centers, and transmission infrastructure. These developments are increasing the complexity and variability of electricity networks, creating greater demand for digital twins that can simulate renewable generation, changing load profiles, grid congestion, and infrastructure reinforcement requirements before physical deployment.
Electrical Digital Twin Market BCG Matrix: Company Evaluation
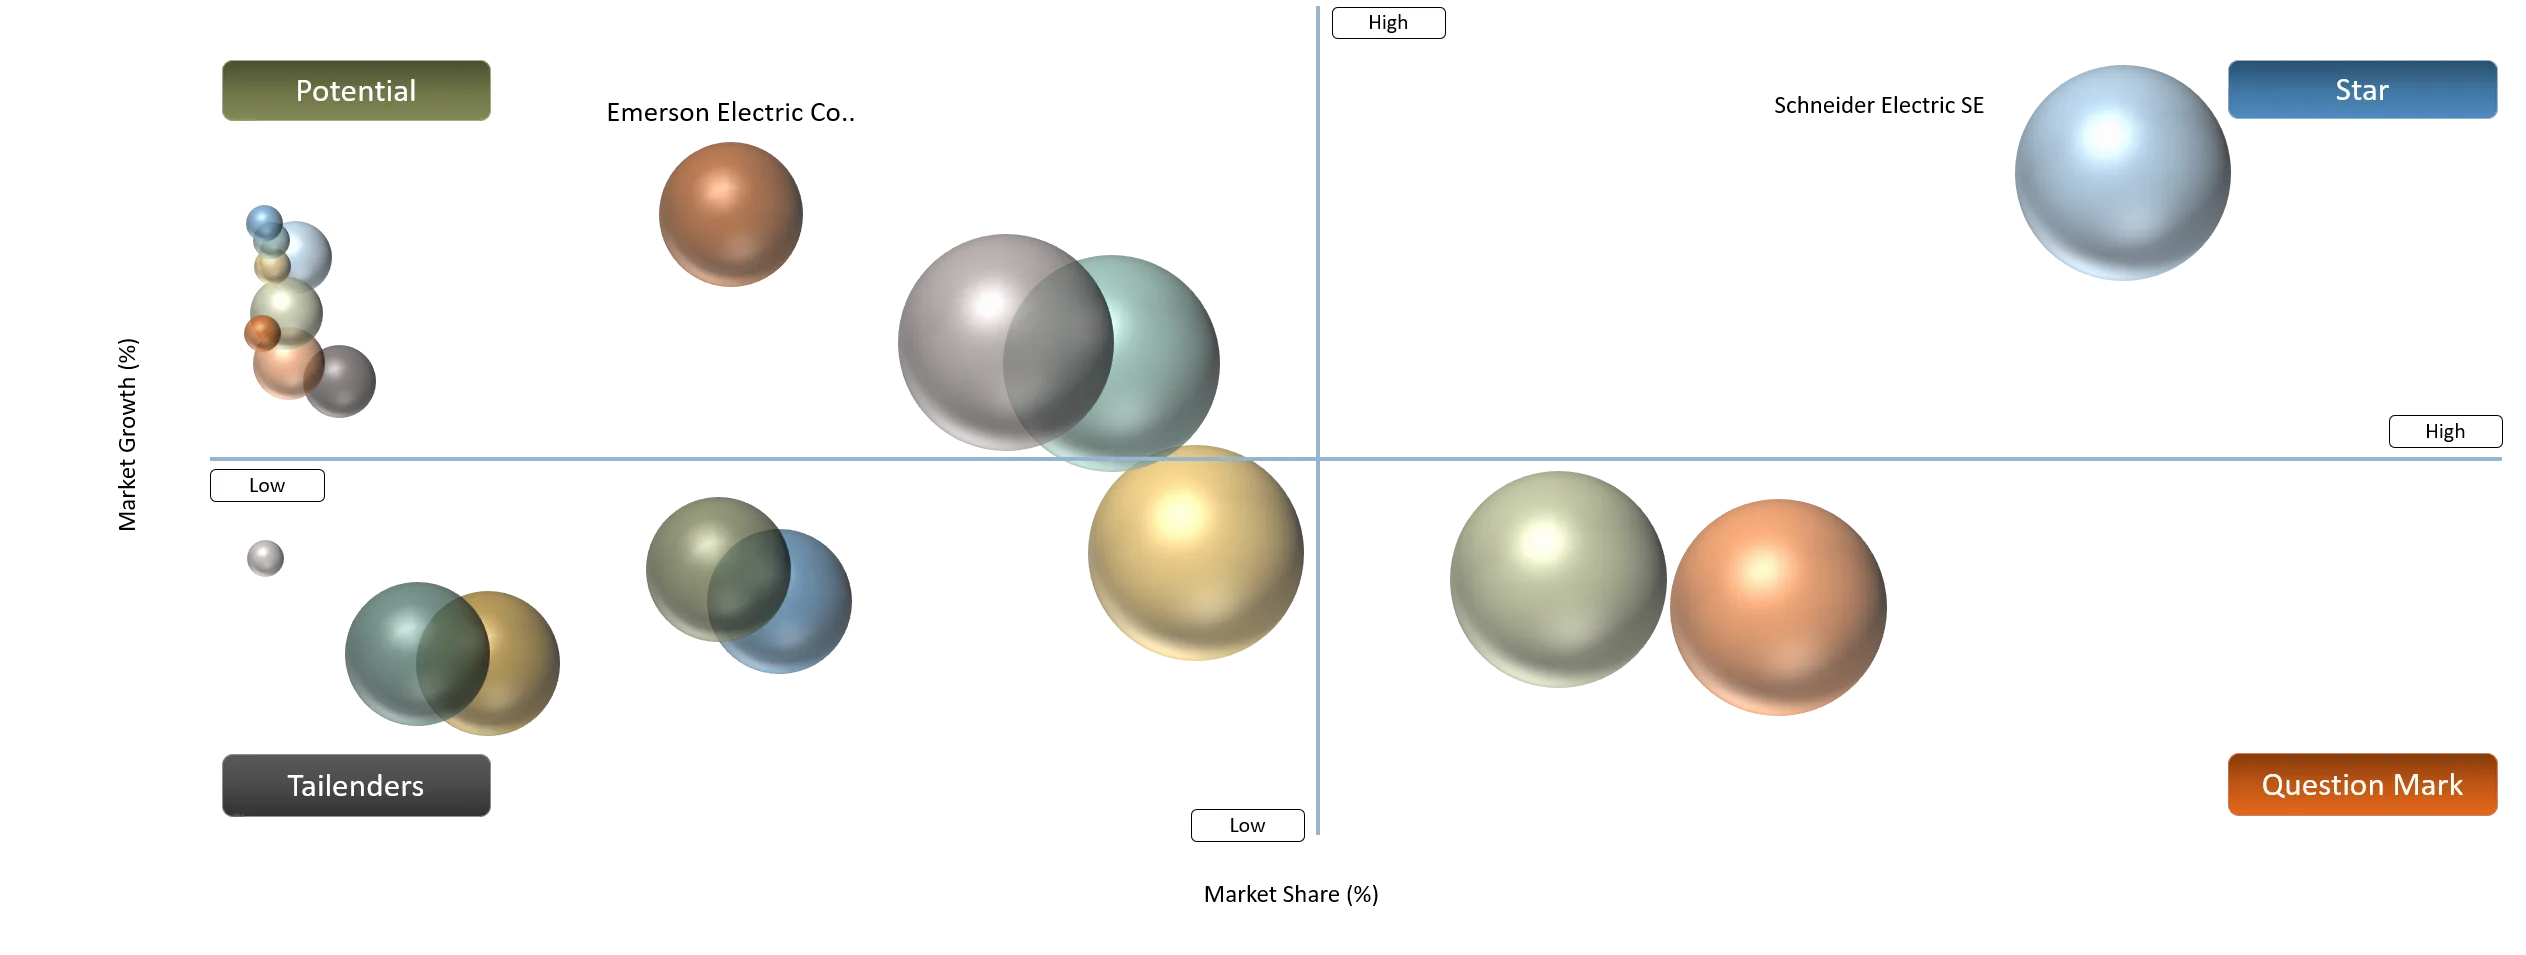
General Electric Vernova, Siemens AG, Schneider Electric SE, and Hitachi Energy are positioned as Stars, supported by broad electrical digital-twin portfolios, strong grid and industrial exposure, advanced simulation and asset-management capabilities, and established utility relationships. Emerson Electric Co., ABB Group, and Bentley Systems, Incorporated are positioned as Potential Stars, reflecting established industrial software, automation, infrastructure modeling, and electrical engineering capabilities with growing digital-twin applications.
Ansys, Inc. and Microsoft Corporation are positioned as Question Marks, supported by strong simulation, cloud, AI, and digital-twin technologies, while their overall focus extends beyond electrical digital-twin applications. OPAL-RT Technologies Inc. is positioned as a Tailender, reflecting its specialized real-time simulation and power-system digital-twin capabilities compared with larger diversified electrical and industrial technology providers.
Electrical Digital Twin Market Dynamics
Driver Impact Analysis
| Driver | Market Growth Impact (%) | Demand Concentration | Impacted Areas | Strategic Impact |
Accelerating Grid Modernization and Network Expansion | 30% | Strong demand across North America, Europe, and Asia-Pacific, particularly in the U.S., China, Japan, Germany, and the U.K., where utilities are upgrading aging transmission and distribution infrastructure. | Transmission and distribution networks, substations, grid planning, network simulation, asset monitoring | Drives adoption of digital twins for network modeling, infrastructure planning, grid expansion analysis, and evaluation of reinforcement requirements before physical deployment. |
Integration of Renewable Energy, Storage, and Distributed Energy Resources | 25% | High demand across Europe, China, North America, India, and Australia, supported by large-scale solar, wind, battery storage, and distributed energy deployments. | Solar and wind farms, battery storage, DERs, substations, renewable-grid integration | Increases demand for digital twins that simulate variable generation, power flows, storage behavior, and grid integration scenarios. |
Rising Electricity Demand from Data Centers and AI Infrastructure | 20% | Concentrated demand across the U.S., China, Europe, Japan, and major data-center markets experiencing rapid AI infrastructure expansion. | Data centers, substations, UPS systems, backup power, grid connections | Supports digital twin deployment for electricity-load forecasting, power-capacity planning, infrastructure sizing, and simulation of high-density computing loads. |
Growing Need for Predictive Asset Maintenance and Grid Reliability | 15% | Strong demand across North America, Europe, Japan, South Korea, and other markets with aging electrical infrastructure and reliability requirements. | Transformers, switchgear, circuit breakers, cables, substations, generators | Expands digital twin applications for asset-health assessment, fault detection, predictive maintenance, remaining-useful-life estimation, and maintenance planning. |
Expansion of Real-Time Grid Planning and Scenario Simulation | 10% | Demand is concentrated among transmission and distribution utilities, grid operators, and large industrial power users across developed electricity markets. | Power-flow analysis, contingency analysis, demand forecasting, network reinforcement, operational planning | Enables organizations to test future demand, network configurations, and infrastructure changes digitally, reducing planning time and improving investment decisions. |
Growing Integration of Renewable Energy, Energy Storage, and Distributed Energy Resources
The rapid deployment of renewable generation is increasing the complexity and variability of electricity networks, creating greater demand for digital twins to model generation, power flows, storage, and distributed resources. In 2024, around 700 GW of renewable capacity was added globally, with solar PV accounting for more than three-quarters of additions and wind contributing about 120 GW. Renewables supplied 32% of global electricity generation in 2024.
Digital twins make it easier to manage Distributed Energy Resources (DERs), including wind and solar farms, as energy production continues to decentralize, improving grid resilience and stability. It makes possible to integrate Virtual Power Plants (VPPs), which combine renewable resources to improve grid efficiency and coordination. Additionally, digital twins use IoT and AI technology to facilitate predictive maintenance, which lowers operating expenses and downtime
Electrical Digital Twin Market Segment Analysis
The global electrical digital twin market is segmented based on twin type, usage type, deployment, application, end-user and region.
Digital Grid Adoption Driven by Real-Time Network Monitoring, Simulation, and Optimization
Digital Grid is the dominant segment by twin type, driven by the growing need for real-time grid monitoring, reliability, and performance optimization. Digital twin technology creates virtual representations of electricity networks, enabling utilities to simulate grid conditions, optimize power flows, and improve resilience during peak demand and adverse weather events. Utilities such as E.ON use digital twin technology to model electricity networks and support grid performance optimization, outage reduction, and reliable power delivery.
Utilities are adopting digital grid technologies to manage increasingly complex electricity networks and changing power flows. This is driving demand for digital twins for real-time monitoring, grid simulation, congestion analysis, and network optimization. For instance, in June 2025, Siemens and AcegasApsAmga began using Gridscale X to develop a digital twin of Trieste’s medium- and low-voltage electricity grid. The solution enables real-time simulation and monitoring of energy flows and helps identify grid congestion.
Electrical Digital Twin Market Geographical Penetration
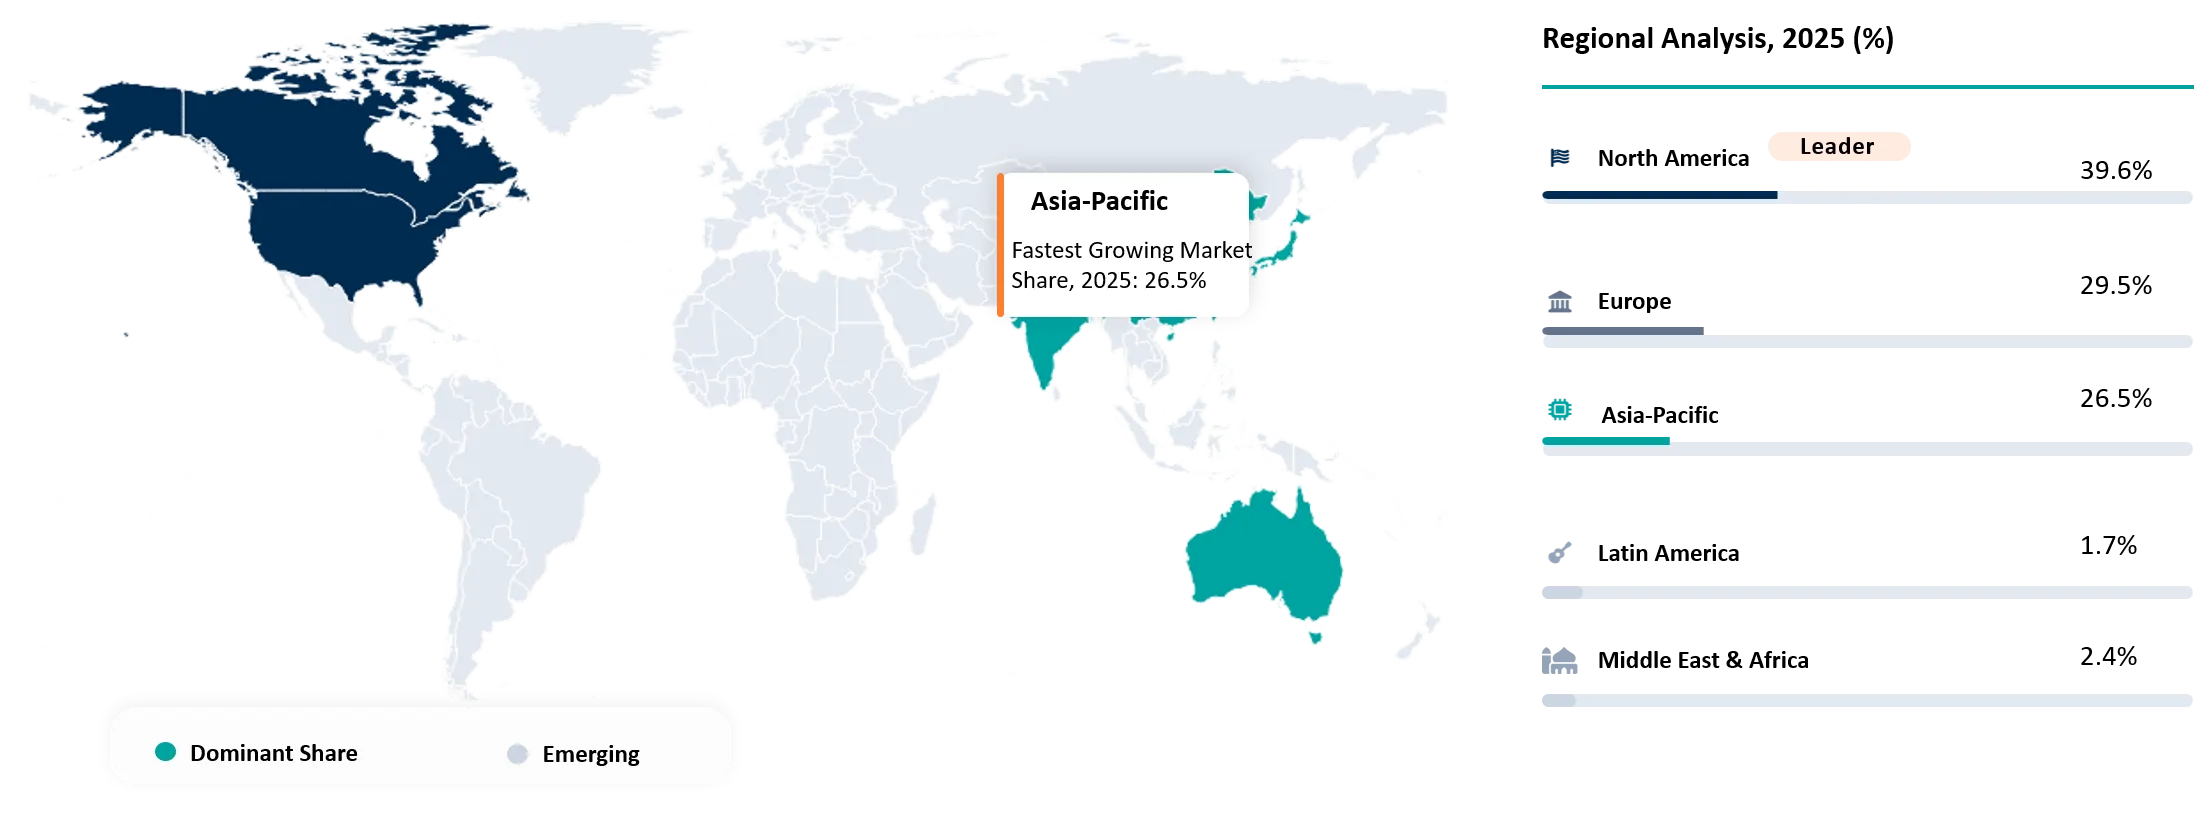
North American Grid Digitalization and Utility Adoption of Electrical Digital Twins
North America is a major market for electrical digital twins, supported by grid modernization, rising renewable energy integration, aging power infrastructure, and growing electricity demand from data centers and electrification. Government initiatives promoting energy efficiency, grid reliability and adoption of Industry 4.0 technologies further support market growth. The US, in particular, is a pioneer in digitalization across the energy sector, with utilities increasingly using digital twins for predictive maintenance, asset management and performance optimization.
While, Canada is advancing utility-led digitalization of electricity networks through platforms that combine real-time energy data with virtual grid models. For instance, in June 2026, Saint John Energy launched Plug-In Labs, a utility-led digital twin platform that provides innovators and researchers with near-real-time energy-system data. The platform creates a virtual replica of the city’s energy grid, enabling users to run simulations, test prototypes, and validate grid technologies before deployment.
U.S. Electrical Digital Twin Market Trends
The U.S. is advancing electrical digital twin adoption through solutions that integrate power-system modeling with AI and industrial infrastructure simulation. For instance, in March 2025, Schneider Electric and ETAP unveiled a digital twin in Boston, USA, using NVIDIA Omniverse to design and simulate AI factory power requirements from the grid to chip level. The solution integrates electrical, mechanical, thermal, and networking models to support power optimization, reliability, and energy efficiency.
Additionally, U.S focus on decarbonization and sustainability aligns with the capabilities of digital twins to optimize energy resources. In March 2024, Schneider Electric forecasted US industry electrification to rise from 30% to 45% by 2030, reducing fossil fuel demand by 25%. To support this shift, it will invest $23.8 million to modernize its South Carolina plants. This move advances Schneider’s own sustainability goals and strengthens its role in critical infrastructure sectors. The company continues expanding its US manufacturing presence, reinforcing its leadership in energy management and automation.
Rising Renewable Energy Capacity and Digital Grid Investments Supporting Electrical Digital Twin Adoption in Asia-Pacific
Asia-Pacific’s transition toward renewable energy is increasing demand for digital solutions that optimize electricity generation, transmission, and distribution. In May 2024, clean energy accounted for 44% of China’s electricity generation, while coal’s share declined to 53%. Electricity demand increased 7.2%, with solar generation rising sharply and contributing to clean-energy growth. This shift is increasing demand for digital twins to manage renewable integration and optimize grid operations.
India Electrical Digital Twin Market Trends
India’s electrical digital twin market is supported by rapid power-grid expansion, renewable energy integration, smart-meter deployment, transmission modernization, and rising electricity demand. India’s electricity generation capacity has reached 452.69 GW as of October 2024, with renewable energy contributing a substantial 201.45 GW, which accounts for 46.3% of the total installed capacity. This represents a significant shift towards cleaner, non-fossil fuel-based energy sources, highlighting India’s increasing commitment to sustainable energy.
India is expanding digitalization across electricity distribution networks to improve grid visibility, reliability, and operational efficiency. For instance, in February 2026, BSES Rajdhani Power Limited deployed a large-scale, real-time digital twin of its power distribution network in Delhi’s Janakpuri area. The platform creates a virtual replica of the electricity network for real-time monitoring, outage detection, contingency simulation, and equipment-failure prediction.
Japan Electrical Digital Twin Market Trends
Japan’s electrical digital twin market is supported by grid modernization and expansion of transmission infrastructure, renewable energy integration, aging electrical infrastructure, distributed energy resources, and increasing demand for reliable power systems. In March 2026, Japan’s METI advanced legislation to promote large-scale intra- and inter-regional transmission-line development, with Organization for Cross-regional Coordination of Transmission Operators, JAPAN (OCCTO) expected to provide financing through the fiscal investment and loan program to accelerate grid reinforcement.
Japan is also advancing digital twin applications through utility and technology-company initiatives. For instance, in November 2025, For instance, in November 2025, Fujitsu and Yamaguchi University developed an edge-AI system for synthetic-aperture radar processing. The system enables rapid real-time data processing, supporting digital models for infrastructure monitoring and analysis.
Electrical Digital Twin Market Competitive Landscape
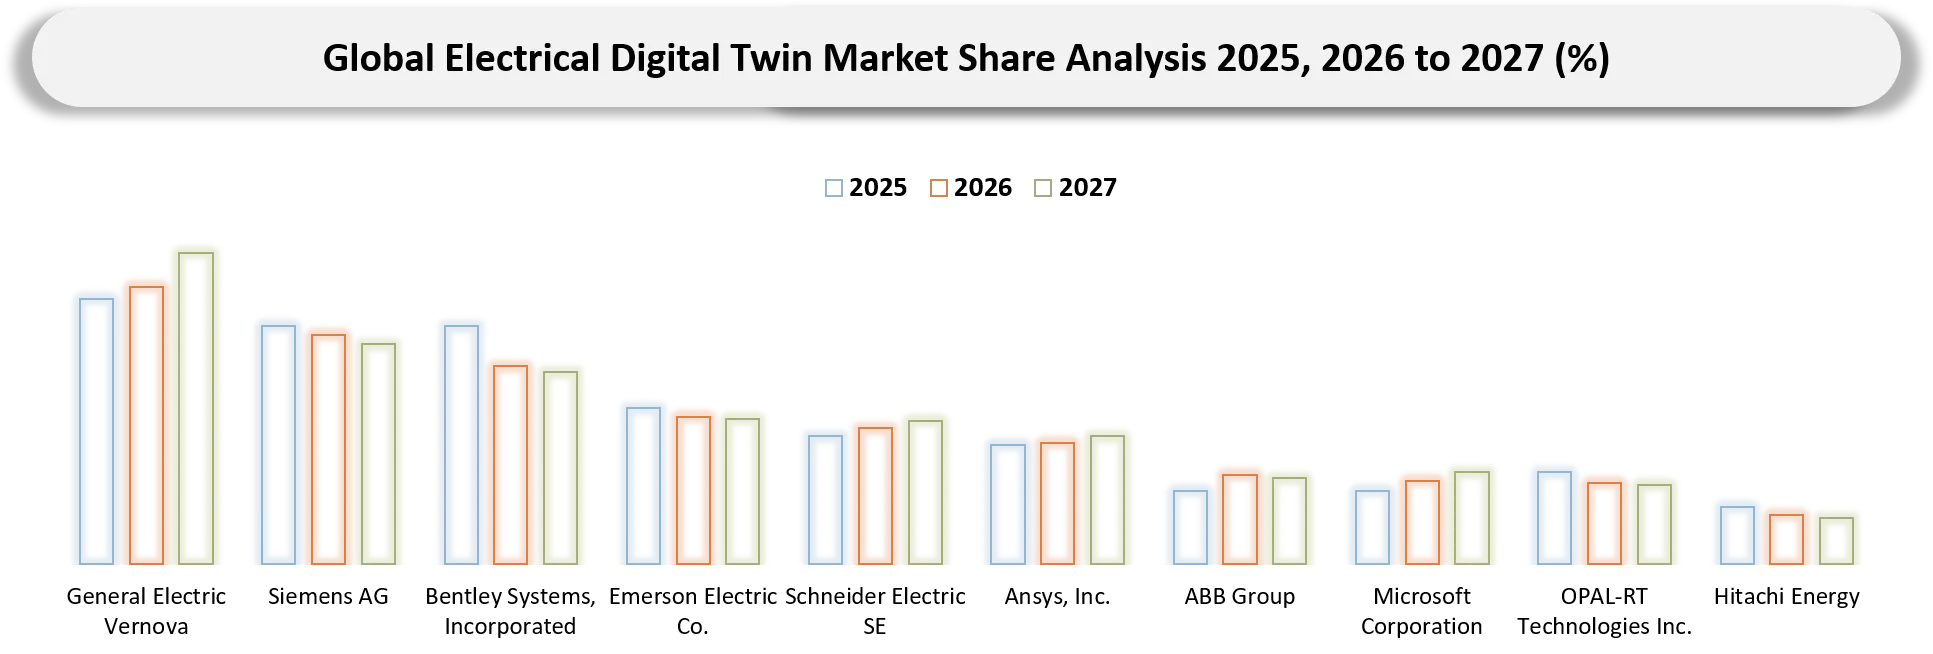
- The global electrical digital twin market comprises technology providers specializing in grid digital twins, electrical system modeling, asset management, power-system simulation, industrial automation, cloud-based digital twins, and real-time power-system analysis. Key participants include General Electric Vernova, Siemens AG, Bentley Systems, Incorporated, Emerson Electric Co., Schneider Electric SE, Ansys, Inc., ABB Group, Microsoft Corporation, OPAL-RT Technologies Inc., and Hitachi Energy.
- General Electric Vernova (United States), Siemens AG (Germany), Bentley Systems, Incorporated (United States), Emerson Electric Co. (United States), Schneider Electric SE (France), Ansys, Inc. (United States), ABB Group (Switzerland), Microsoft Corporation (United States), OPAL-RT Technologies Inc. (Canada), and Hitachi Energy (Switzerland/Sweden) represent key participants across the global Electrical Digital Twin Market.
Key Developments
- June 2026: Saint John Energy launched Plug-In Labs, a utility-led digital twin platform that provides innovators and researchers with near-real-time energy-system data. The platform creates a virtual replica of the city’s energy grid, enabling users to run simulations, test prototypes, and validate grid technologies before deployment.
- March 2024: Schneider Electric forecasted US industry electrification to rise from 30% to 45% by 2030, reducing fossil fuel demand by 25%. To support this shift, it will invest $23.8 million to modernize its South Carolina plants. This move advances Schneider’s own sustainability goals and strengthens its role in critical infrastructure sectors. The company continues expanding its US manufacturing presence, reinforcing its leadership in energy management and automation.
- March 2026: Schneider Electric and ETAP launched a physics-based digital twin solution for utilities and critical infrastructure, integrating real-time grid data with engineering-grade electrical simulation to support contingency analysis, protection coordination, and safer switching operations.
- January 2026: National Grid launched Triton, a digital twin and data-visualization platform developed with Atos to model future electricity demand and network scenarios. The tool is expected to reduce the time required for network reinforcement analysis by 70%, creating opportunities for digital-twin s
- June 2025: Siemens and AcegasApsAmga began using Gridscale X to develop a digital twin of Trieste’s medium- and low-voltage electricity grid. The solution enables real-time simulation and monitoring of energy flows and helps identify grid congestion associated with distributed energy resources and increasing electricity demand. olutions supporting grid planning and infrastructure investment.
Key Procurement Priorities and Buyer Evaluation Criteria
- Electrical digital twin buyers prioritize accurate electrical system modeling, real-time simulation, asset monitoring, interoperability, data integration, cybersecurity, scalability, and reliable performance across power grids, substations, industrial facilities, data centers, and energy infrastructure.
- Evaluation is based on criteria such as model accuracy, real-time data synchronization, simulation capabilities, predictive analytics, visualization, interoperability with SCADA, EMS, DMS, GIS, and IoT systems, cloud and edge compatibility, cybersecurity, scalability, and integration with existing electrical infrastructure.
- Utilities, industrial companies, grid operators, EPC firms, and infrastructure owners consider factors including software cost, implementation requirements, customization, integration complexity, deployment flexibility, data requirements, vendor support, training, system reliability, and total cost of ownership.
- Preference is given to providers with proven electrical digital twin platforms, strong power-system modeling capabilities, established simulation and analytics expertise, broad integration capabilities, and experience supporting grid planning, asset management, predictive maintenance, energy optimization, and operational decision-making.
- Utilities, transmission and distribution operators, industrial facilities, data centers, renewable energy developers, and electrical equipment manufacturers particularly prioritize solutions that provide real-time visibility, predictive asset insights, improved grid reliability, reduced downtime, energy optimization, and scalable digital models across complex electrical systems.
Why Choose DataM?
- Technology & Digital Twin Innovation: Examines developments in electrical digital twin platforms, real-time simulation, AI-enabled analytics, asset modeling, predictive maintenance, grid visualization, and virtual commissioning. The analysis evaluates how digital twin technologies improve electrical system reliability, operational efficiency, asset utilization, and energy management.
- Application-Level Analysis: Evaluates electrical digital twin applications across power generation, transmission and distribution grids, substations, renewable energy systems, industrial facilities, data centers, buildings, and electrical equipment. The analysis identifies technology requirements according to system complexity, asset criticality, data availability, and operational requirements.
- Real-World Industry Evidence: Tracks utility deployments, digital twin implementations, grid modernization projects, software launches, electrical infrastructure investments, simulation developments, and technology partnerships across major markets. The analysis incorporates developments from utilities, electrical equipment manufacturers, industrial companies, software providers, and technology firms.
- Competitive Landscape & Provider Strategies: Analyzes how leading providers strengthen their positions through platform development, AI and analytics integration, cloud deployment, real-time simulation capabilities, interoperability, strategic partnerships, acquisitions, and expansion across grid and industrial applications.
- Pricing & Procurement Analysis: Evaluates electrical digital twin pricing based on platform capabilities, deployment model, number of assets, users, data volume, simulation requirements, integration complexity, customization, and support services. The analysis also considers implementation costs, cybersecurity requirements, scalability, technical support, and total cost of ownership.
- Market Entry & Growth Opportunities: Identifies opportunities arising from grid modernization, renewable energy integration, distributed energy resources, aging electrical infrastructure, data-center expansion, industrial automation, predictive asset management, and increasing demand for real-time monitoring and optimization of electrical systems.
Target Audience 2026
- Electrical Equipment and Grid Technology Manufacturers
- Power Generation Companies and Utilities
- Transmission and Distribution System Operators
- Data Center Operators and Infrastructure Providers
- Renewable Energy Developers and Operators
- Engineering, Procurement and Construction (EPC) Companies
- Industrial Facility and Building Owners
- Electrical Asset Management and Software Providers
- Grid Modernization and Smart Grid Technology Companies




























































